Học Phân Tích Báo Cáo Tài Chính: Lộ Trình Từ A-Z
Học phân tích báo cáo tài chính không nên bắt đầu bằng cách ghi nhớ thật nhiều công thức. Nền tảng quan trọng hơn là hiểu doanh nghiệp đang tạo doanh thu ra sao, lợi nhuận hình thành từ đâu, tài sản được sử dụng thế nào, dòng tiền có thực sự bền vững hay không và các con số trên từng báo cáo liên kết ra sao.
Một lộ trình phù hợp cần đưa người học đi từ đọc báo cáo, hiểu cấu trúc số liệu, phân tích xu hướng, tính các nhóm chỉ số tài chính, đánh giá chất lượng lợi nhuận, nhận diện rủi ro cho tới khả năng viết một báo cáo phân tích có kết luận. Mục tiêu sau cùng không phải biết nhiều tỷ số tài chính, mà là biết đặt đúng câu hỏi và đưa ra nhận định có cơ sở.
TÓM TẮT NHANH: NGƯỜI MỚI NÊN HỌC PHÂN TÍCH BCTC THEO HƯỚNG NÀO? Người mới có thể học theo 6 bước:
Người học không cần xuất phát từ kế toán chuyên sâu. Tuy nhiên, nền tảng về báo cáo tài chính, logic số liệu và Excel cơ bản sẽ rút ngắn đáng kể thời gian tiếp cận. |
1. Học Phân Tích Báo Cáo Tài Chính Là Học Gì?
Phân tích báo cáo tài chính là quá trình biến số liệu kế toán thành thông tin phục vụ đánh giá và ra quyết định. Người phân tích cần hiểu ý nghĩa kinh tế phía sau con số, thay vì dừng ở thao tác tính tỷ lệ.
Ví dụ, doanh thu tăng 20% chưa thể kết luận doanh nghiệp đang tăng trưởng tốt. Cần xem thêm lợi nhuận gộp, biên lợi nhuận, phải thu khách hàng, tồn kho, dòng tiền từ hoạt động kinh doanh và nợ vay. Nếu doanh thu tăng nhanh nhưng khoản phải thu tăng mạnh hơn, dòng tiền kinh doanh suy giảm và nợ vay ngắn hạn tăng, chất lượng tăng trưởng có thể thấp hơn mức thể hiện trên báo cáo kết quả kinh doanh.
Phân tích BCTC vì vậy cần trả lời được các câu hỏi:
Doanh nghiệp đang tăng trưởng nhờ hoạt động kinh doanh cốt lõi hay nhờ yếu tố bất thường? Tăng trưởng bền vững cần được nhìn từ doanh thu, biên lợi nhuận, dòng tiền và hiệu quả sử dụng vốn thay vì dựa vào một chỉ tiêu đơn lẻ.
Lợi nhuận có chuyển hóa thành tiền hay chủ yếu nằm ở khoản phải thu, tồn kho? Một doanh nghiệp có thể báo lãi cao nhưng liên tục thiếu tiền nếu dòng vốn bị chiếm dụng hoặc tích tụ ở hàng tồn kho.
Cơ cấu tài sản có hợp lý theo mô hình kinh doanh hay không? Tỷ trọng tồn kho cao ở doanh nghiệp thương mại có ý nghĩa khác tỷ trọng tồn kho cao ở doanh nghiệp dịch vụ.
Mức nợ vay có tạo áp lực thanh khoản? Nợ không mặc định là tiêu cực. Quan trọng hơn là khả năng tạo tiền, chi phí vốn và mục đích sử dụng nguồn vay.
Hiệu quả sử dụng vốn đang cải thiện hay suy giảm? ROA, ROE, vòng quay tài sản cần được phân tích cùng nguyên nhân tạo ra biến động.
Biên lợi nhuận thay đổi do giá bán, chi phí đầu vào, cơ cấu sản phẩm hay chính sách kế toán? Cùng một mức tăng lợi nhuận nhưng chất lượng tăng trưởng có thể hoàn toàn khác nhau.
Dòng tiền có đủ để tài trợ hoạt động, trả nợ và đầu tư? Đây là một trong những câu hỏi quan trọng nhất khi đánh giá sức khỏe tài chính.
Các dấu hiệu bất thường nào cần đọc sâu thêm ở thuyết minh? Số liệu tổng hợp trên các báo cáo chính thường chưa đủ để kết luận.
2. Đọc Báo Cáo Tài Chính Khác Phân Tích Báo Cáo Tài Chính Ra Sao?
Đọc báo cáo tài chính là nhận biết cấu trúc, vị trí và ý nghĩa cơ bản của từng chỉ tiêu. Phân tích báo cáo tài chính đi xa hơn một bước: lý giải nguyên nhân biến động, đánh giá chất lượng, xác định rủi ro và hình thành nhận định.
Có thể hiểu ngắn gọn:
Đọc BCTC trả lời câu hỏi: “Con số nằm ở đâu và phản ánh nội dung gì?”
Phân tích BCTC trả lời câu hỏi: “Con số thay đổi vì sao, chất lượng ra sao, rủi ro nằm ở đâu và tác động thế nào đến quyết định?”
Ví dụ, tỷ lệ ROE đạt 18% là thông tin mô tả. Một phân tích tốt cần làm rõ ROE tăng do biên lợi nhuận cải thiện, hiệu suất tài sản tăng hay doanh nghiệp sử dụng nhiều nợ hơn. Hai doanh nghiệp có cùng ROE 18% có thể sở hữu chất lượng tài chính rất khác nhau.
Khác biệt cốt lõi nằm ở tư duy. Người đọc BCTC nhìn thấy số liệu. Người phân tích cần hiểu nguyên nhân, mối quan hệ và hệ quả kinh tế của số liệu đó.
3. Ai Nên Học Phân Tích Báo Cáo Tài Chính?
Phân tích BCTC phù hợp cho nhiều nhóm người học, nhưng mục tiêu sử dụng khác nhau.
Kế toán tổng hợp, kế toán trưởng
Nhóm này thường đã biết lập báo cáo nhưng cần nâng cấp từ “lập số” sang “hiểu số”. Năng lực phân tích tốt tạo nền tảng để giải thích biến động doanh thu, chi phí, lợi nhuận, công nợ, tồn kho, dòng tiền và cơ cấu vốn cho ban lãnh đạo.
Kế toán trưởng có khả năng phân tích tốt cũng dễ chuyển vai trò từ người cung cấp số liệu sang người tham gia tư vấn tài chính và hỗ trợ các quyết định quản trị.
Chủ doanh nghiệp, nhà quản lý
Chủ doanh nghiệp không nhất thiết phải đi sâu vào định khoản. Trọng tâm nên là khả năng đọc các chỉ tiêu quan trọng, theo dõi thanh khoản, công nợ, tồn kho, dòng tiền, hiệu quả vốn và khả năng sinh lời.
Một nhà quản lý hiểu BCTC sẽ đặt được các câu hỏi đúng hơn: lợi nhuận đang nằm ở đâu, khách hàng nào chiếm dụng vốn lớn, tồn kho có quay vòng tốt, khoản vay nào tạo áp lực tiền mặt, bộ phận nào đang sử dụng vốn kém hiệu quả.
Nhà đầu tư cá nhân
Nhà đầu tư cần dùng BCTC để kiểm tra chất lượng tăng trưởng, sức khỏe tài chính, năng lực tạo tiền, cấu trúc nợ và mức độ bền vững của lợi nhuận trước khi đi sâu sang định giá.
Giá cổ phiếu có thể biến động theo kỳ vọng thị trường, nhưng giá trị kinh tế dài hạn vẫn chịu ảnh hưởng lớn từ khả năng tạo lợi nhuận, tạo dòng tiền và hiệu quả sử dụng vốn của doanh nghiệp.
Nhân sự ngân hàng, tín dụng, kiểm toán, tư vấn
Nhóm này cần đánh giá khả năng trả nợ, chất lượng tài sản, đòn bẩy, dòng tiền, rủi ro thanh khoản và các dấu hiệu bất thường trên báo cáo.
Góc nhìn của nhân sự tín dụng thường nhấn mạnh khả năng tạo tiền để trả nợ, cơ cấu nguồn vốn và chất lượng tài sản. Kiểm toán viên lại cần chú ý nhiều hơn tới biến động bất thường, chính sách ghi nhận và các khoản mục có rủi ro sai sót trọng yếu.
Sinh viên tài chính, kế toán, kiểm toán
Sinh viên nên học theo hướng thực hành sớm. Khả năng đọc BCTC, sử dụng Excel và trình bày một báo cáo phân tích hoàn chỉnh tạo lợi thế rõ rệt khi ứng tuyển các vị trí tài chính doanh nghiệp, ngân hàng, kiểm toán hoặc phân tích đầu tư.
4. Học Xong Cần Đạt Được Những Năng Lực Nào?
Một chương trình học tốt cần đặt ra đầu ra có thể đo lường. Sau quá trình học và thực hành, người học nên đạt được các năng lực sau:
Đọc được bộ báo cáo tài chính doanh nghiệp, hiểu bản chất tài sản, nguồn vốn, doanh thu, chi phí, lợi nhuận và dòng tiền thay vì nhận diện tên chỉ tiêu một cách cơ học.
Kết nối số liệu giữa tài sản, nguồn vốn, doanh thu, chi phí, lợi nhuận và dòng tiền, từ đó phát hiện các mối quan hệ chưa hợp lý hoặc cần giải thích sâu hơn.
Phân tích biến động theo thời gian, cơ cấu tài sản, cơ cấu nguồn vốn và cơ cấu lợi nhuận, nhận biết khoản mục nào đang tạo thay đổi trọng yếu lên sức khỏe tài chính.
Tính và diễn giải các tỷ số tài chính cốt lõi, hiểu mỗi chỉ số phản ánh nội dung nào và hạn chế ra sao thay vì học thuộc công thức.
Đánh giá thanh khoản, đòn bẩy tài chính, hiệu suất hoạt động và khả năng sinh lời, đồng thời đặt các chỉ tiêu vào bối cảnh ngành và mô hình kinh doanh.
Phân tích chất lượng lợi nhuận thông qua dòng tiền, khoản phải thu, tồn kho và các khoản mục bất thường, tránh kết luận doanh nghiệp tốt chỉ vì lợi nhuận kế toán tăng.
Nhận diện dấu hiệu rủi ro trên BCTC và xác định khu vực cần đọc sâu thêm ở thuyết minh, qua đó hình thành thói quen kiểm tra thay vì chấp nhận số liệu bề mặt.
Viết được một báo cáo phân tích có luận điểm, số liệu hỗ trợ, so sánh và kết luận, đây là đầu ra quan trọng để đánh giá năng lực phân tích thực tế.
5. Lộ Trình Học Phân Tích Báo Cáo Tài Chính Từ Cơ Bản Đến Thực Hành
Bước 1: Làm chủ cấu trúc của 4 báo cáo tài chính
Theo Thông tư 99/2025/TT-BTC áp dụng từ ngày 01/01/2026, hệ thống báo cáo tài chính doanh nghiệp gồm Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh,Báo cáo lưu chuyển tiền tệ và Bản thuyết minh báo cáo tài chính.
Người học cần hiểu rõ vai trò của từng báo cáo:
Báo cáo tình hình tài chính phản ánh tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm. Tên gọi này được sử dụng theo Thông tư 99/2025/TT-BTC từ năm 2026, thay cho tên gọi Bảng cân đối kế toán theo chế độ trước đây.
Báo cáo kết quả hoạt động kinh doanh phản ánh doanh thu, chi phí và kết quả tạo lợi nhuận theo kỳ.
Báo cáo lưu chuyển tiền tệ phản ánh nguồn hình thành và hướng sử dụng tiền theo hoạt động kinh doanh, đầu tư và tài chính.
Bản thuyết minh báo cáo tài chính cung cấp chi tiết về chính sách kế toán, cơ cấu khoản mục, biến động quan trọng và nhiều dữ liệu không thể đọc đầy đủ từ các báo cáo chính.
Sai lầm phổ biến ở giai đoạn này là học từng báo cáo tách rời. Thực tế, sức khỏe tài chính chỉ được nhìn rõ khi số liệu được kết nối.
Bước 2: Hiểu mối liên hệ giữa lợi nhuận, tài sản và dòng tiền
Lợi nhuận không đồng nghĩa tiền mặt. Doanh nghiệp có thể ghi nhận lợi nhuận cao nhưng dòng tiền kinh doanh yếu do bán chịu nhiều, tồn kho tăng hoặc chi phí đã chi nhưng chưa phản ánh đầy đủ vào kết quả kỳ hiện tại.
Người học nên luyện cách đặt chuỗi câu hỏi:
Doanh thu tăng có đi cùng dòng tiền thu từ khách hàng?
Lợi nhuận tăng có đi cùng CFO?
Khoản phải thu tăng nhanh hơn doanh thu hay không?
Tồn kho tăng do chuẩn bị mở rộng sản xuất hay do hàng bán chậm?
Nợ vay tăng để tài trợ tài sản tạo doanh thu hay bù thiếu hụt tiền mặt?
Doanh nghiệp đang sử dụng nguồn vốn ngắn hạn để tài trợ tài sản dài hạn hay không?
Lợi nhuận tăng có dựa nhiều vào khoản thu bất thường?
Tư duy liên kết này quan trọng hơn thao tác tính một tỷ số riêng lẻ.
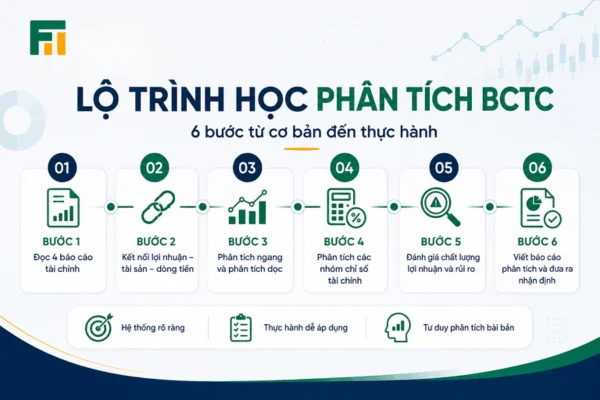
Bước 3: Học phân tích ngang và phân tích dọc
Phân tích ngang tập trung vào biến động theo thời gian. Người phân tích có thể xem doanh thu, lợi nhuận, tồn kho, khoản phải thu, nợ vay hoặc dòng tiền qua nhiều kỳ để phát hiện xu hướng.
Ví dụ, doanh thu tăng 15% một năm chưa mang nhiều ý nghĩa nếu đứng riêng. Nếu doanh thu tăng đều 15%–20% suốt ba năm, biên lợi nhuận duy trì ổn định và CFO tăng tương ứng, chất lượng tăng trưởng có cơ sở tích cực hơn.
Phân tích dọc xem từng khoản mục theo tỷ trọng. Một số câu hỏi thường được sử dụng:
Giá vốn chiếm bao nhiêu phần trăm doanh thu?
Khoản phải thu chiếm tỷ trọng bao nhiêu trên tổng tài sản?
Nợ vay chiếm bao nhiêu trong tổng nguồn vốn?
Chi phí bán hàng và chi phí quản lý biến động ra sao theo doanh thu?
Tài sản cố định chiếm tỷ trọng lớn hay nhỏ theo đặc điểm ngành?
Hai phương pháp nên sử dụng song song để thấy cả tốc độ thay đổi và cấu trúc tài chính.
Bước 4: Học các nhóm chỉ số tài chính cốt lõi
Người mới không cần ghi nhớ hàng chục tỷ số. Nên tập trung trước vào năm nhóm chính.
Nhóm thanh khoản
Hệ số thanh toán hiện hành.
Hệ số thanh toán nhanh.
Khả năng đáp ứng nghĩa vụ ngắn hạn từ tài sản lưu động.
Một hệ số thanh toán cao chưa chắc luôn tích cực. Nếu tài sản ngắn hạn chủ yếu là hàng tồn kho chậm luân chuyển hoặc khoản phải thu khó thu hồi, thanh khoản thực tế có thể thấp hơn mức thể hiện qua tỷ số.
Nhóm đòn bẩy
Nợ trên tổng tài sản.
Nợ trên vốn chủ sở hữu.
Khả năng trả lãi.
Cơ cấu nợ ngắn hạn và dài hạn.
Đòn bẩy có thể nâng ROE khi doanh nghiệp sử dụng vốn vay hiệu quả, nhưng cũng làm tăng rủi ro khi dòng tiền suy yếu hoặc chi phí vốn tăng.
Nhóm hiệu quả hoạt động
Vòng quay khoản phải thu.
Vòng quay hàng tồn kho.
Vòng quay tổng tài sản.
Chu kỳ chuyển đổi tiền mặt khi cần phân tích sâu.
Các chỉ số này phản ánh khả năng biến tài sản và vốn lưu động thành doanh thu, dòng tiền.
Nhóm khả năng sinh lời
Biên lợi nhuận gộp.
Biên lợi nhuận ròng.
ROA.
ROE.
ROE đặc biệt cần được phân tích theo nguồn hình thành. ROE cao nhờ biên lợi nhuận tốt mang ý nghĩa khác ROE cao do doanh nghiệp tăng mạnh đòn bẩy tài chính.
Nhóm dòng tiền
CFO so sánh cùng lợi nhuận sau thuế.
CFO trên doanh thu.
Khả năng tài trợ đầu tư từ dòng tiền nội bộ.
Khả năng trả nợ từ dòng tiền kinh doanh.
Mỗi tỷ số cần được đặt cạnh xu hướng nhiều kỳ, đặc thù ngành và các khoản mục nền tảng. Một tỷ lệ riêng lẻ rất ít khi đủ để hình thành kết luận.
Bước 5: Phân tích chất lượng lợi nhuận
Lợi nhuận cao chưa chắc đồng nghĩa chất lượng lợi nhuận cao. Người học cần kiểm tra lợi nhuận có được chuyển thành tiền hay không, mức tăng đến từ hoạt động cốt lõi hay khoản thu bất thường, chính sách ghi nhận có tạo biến động lớn hay không.
Một số câu hỏi nên đặt ra:
CFO có tương thích cùng lợi nhuận sau thuế?
Phải thu khách hàng có tăng bất thường?
Tồn kho có tăng nhanh hơn doanh thu?
Lợi nhuận khác có đóng góp tỷ trọng quá lớn?
Chi phí lãi vay có tăng nhanh?
Tài sản dở dang hoặc chi phí trả trước có biến động mạnh?
Có thay đổi đáng kể về chính sách kế toán?
Lợi nhuận tăng có dựa trên khoản hoàn nhập dự phòng hoặc thu nhập bất thường?
Khoản phải thu bên liên quan có chiếm tỷ trọng lớn?
Một doanh nghiệp tạo ra lợi nhuận kế toán tốt nhưng liên tục không tạo ra dòng tiền kinh doanh tương ứng cần được phân tích thận trọng hơn.
Bước 6: Học cách viết báo cáo phân tích
Một báo cáo phân tích tốt không nên là danh sách tỷ số. Cấu trúc nên đi theo logic:
Tóm tắt doanh nghiệp và bối cảnh phân tích.
Nêu các biến động tài chính đáng chú ý.
Phân tích doanh thu, biên lợi nhuận và hiệu quả hoạt động.
Phân tích tài sản, công nợ, tồn kho và cơ cấu vốn.
Phân tích dòng tiền và chất lượng lợi nhuận.
Chỉ ra điểm mạnh, rủi ro và nội dung cần theo dõi.
Kết luận dựa trên bằng chứng số liệu.
Một nhận định tốt cần trả lời ba tầng câu hỏi: Con số thay đổi thế nào? Vì sao thay đổi? Sự thay đổi đó tạo tác động gì tới sức khỏe tài chính hoặc quyết định kinh tế?
6. Học Phân Tích BCTC Bằng Excel Như Thế Nào?
Excel là công cụ thực hành quan trọng vì người học cần xử lý dữ liệu qua nhiều kỳ, chuẩn hóa số liệu và tính tỷ số nhanh.
Một file thực hành nên có tối thiểu các sheet:
Dữ liệu BCTC gốc: tập hợp dữ liệu nhiều năm từ các báo cáo.
Phân tích ngang: tính mức tăng giảm tuyệt đối và tỷ lệ tăng trưởng.
Phân tích dọc: xác định tỷ trọng từng khoản mục.
Chỉ số thanh khoản: đánh giá khả năng đáp ứng nghĩa vụ ngắn hạn.
Chỉ số đòn bẩy: theo dõi cơ cấu nợ và áp lực tài chính.
Chỉ số hiệu quả: phân tích vòng quay khoản phải thu, tồn kho và tài sản.
Chỉ số sinh lời: theo dõi biên lợi nhuận, ROA, ROE.
Phân tích dòng tiền: kết nối CFO, CFI, CFF cùng lợi nhuận.
Dupont: phân rã nguồn hình thành ROE.
Dashboard hoặc bảng tóm tắt: tổng hợp các luận điểm quan trọng phục vụ báo cáo.
Mục tiêu không phải tạo file thật phức tạp. Giá trị nằm ở khả năng nhìn ra nguyên nhân biến động và biến số liệu thành nhận định.
Ví dụ, nếu ROE tăng từ 14% lên 19%, file Excel nên cho phép người học kiểm tra mức tăng đến từ biên lợi nhuận, hiệu suất sử dụng tài sản hay đòn bẩy tài chính. Cách tiếp cận Dupont phù hợp để phân rã ROE theo ba động lực này.
7. Case Thực Hành: Doanh Thu Tăng Mạnh Có Thực Sự Tích Cực?
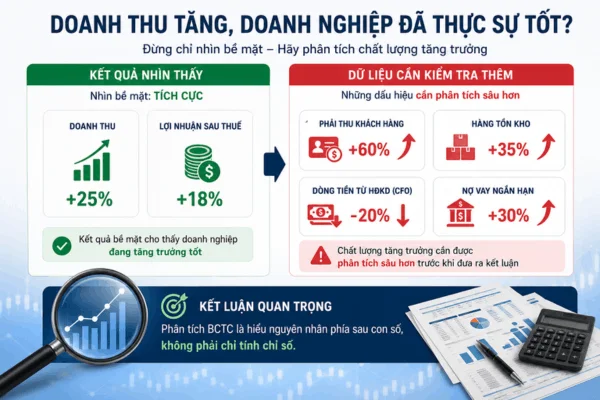
Giả sử doanh nghiệp A ghi nhận các biến động sau:
Doanh thu tăng 25%.
Lợi nhuận sau thuế tăng 18%.
Khoản phải thu khách hàng tăng 60%.
Hàng tồn kho tăng 35%.
Dòng tiền từ hoạt động kinh doanh giảm 20%.
Nợ vay ngắn hạn tăng 30%.
Nếu chỉ nhìn doanh thu và lợi nhuận, kết quả có vẻ tích cực. Tuy nhiên, khoản phải thu tăng nhanh hơn doanh thu cho thấy tốc độ thu tiền đang chậm lại hoặc chính sách tín dụng thương mại đã nới rộng.
Tồn kho tăng cao có thể xuất phát từ kỳ vọng tăng trưởng, nhưng cũng có thể phản ánh tốc độ tiêu thụ yếu. Muốn kết luận cần đọc thêm cơ cấu tồn kho, dự phòng giảm giá, tốc độ quay vòng và diễn biến doanh thu các kỳ tiếp theo.
CFO giảm trong bối cảnh lợi nhuận tăng là tín hiệu cần phân tích sâu về chất lượng lợi nhuận. Nếu xu hướng kéo dài nhiều kỳ, lợi nhuận kế toán có thể chưa chuyển hóa tốt thành tiền.
Nợ vay ngắn hạn tăng thêm cho thấy doanh nghiệp có thể đang sử dụng nguồn vốn vay để bù đắp thiếu hụt vốn lưu động. Áp lực lãi vay và thanh khoản vì vậy cần được đặt cạnh khả năng tạo tiền từ hoạt động kinh doanh.
Kết luận phù hợp chưa phải “doanh nghiệp xấu”, mà nên là:
Doanh nghiệp đang tăng trưởng doanh thu và lợi nhuận, nhưng tốc độ tăng khoản phải thu, tồn kho và nợ vay cao hơn đáng kể, đồng thời dòng tiền kinh doanh suy giảm. Chất lượng tăng trưởng và hiệu quả quản trị vốn lưu động cần được theo dõi thêm trước khi đưa ra đánh giá tích cực.
Đây là khác biệt giữa đọc số liệu và phân tích tài chính.
8. 10 Dấu Hiệu Rủi Ro Nên Kiểm Tra Trên Báo Cáo Tài Chính
Không phải dấu hiệu nào cũng đồng nghĩa gian lận hoặc tình hình tài chính xấu. Các dấu hiệu dưới đây nên được xem như điểm cảnh báo để đọc sâu hơn:
Doanh thu tăng nhưng CFO giảm kéo dài: doanh nghiệp có thể đang ghi nhận doanh thu nhanh hơn tốc độ thu tiền hoặc vốn lưu động đang bị chiếm dụng.
Phải thu khách hàng tăng nhanh hơn doanh thu: cần kiểm tra chính sách tín dụng, tuổi nợ, khách hàng lớn và dự phòng phải thu khó đòi.
Tồn kho tăng mạnh qua nhiều kỳ nhưng doanh thu không tăng tương ứng: rủi ro hàng bán chậm, dư thừa sản xuất hoặc giảm giá hàng tồn kho cần được xem xét.
Lợi nhuận phụ thuộc lớn vào khoản thu khác: chất lượng lợi nhuận từ hoạt động cốt lõi có thể thấp.
Nợ vay ngắn hạn tăng nhanh nhưng tài sản tạo tiền không cải thiện: áp lực thanh khoản có thể gia tăng.
Chi phí lãi vay tăng mạnh: cần kiểm tra tốc độ tăng nợ, lãi suất và khả năng trả lãi.
Dòng tiền đầu tư âm kéo dài nhưng hiệu quả hoạt động không cải thiện: doanh nghiệp có thể đang đầu tư lớn nhưng hiệu quả kinh tế chưa phản ánh rõ.
Biên lợi nhuận biến động bất thường mà doanh nghiệp không giải thích rõ: nên kiểm tra giá vốn, cơ cấu sản phẩm, chính sách ghi nhận và yếu tố bất thường.
Giao dịch bên liên quan chiếm tỷ trọng lớn: cần đọc kỹ bản chất giao dịch, khoản phải thu, khoản phải trả và chính sách giá.
Ý kiến kiểm toán có ngoại trừ, nhấn mạnh hoặc lưu ý quan trọng: đây là tín hiệu cần đọc kỹ báo cáo kiểm toán và thuyết minh trước khi hình thành kết luận.
Một người phân tích có kinh nghiệm sẽ không kết luận chỉ từ một tín hiệu. Cần đối chiếu nhiều khoản mục, đọc thuyết minh, xem xu hướng nhiều kỳ và hiểu mô hình kinh doanh.
9. Những Sai Lầm Phổ Biến Khi Học Phân Tích Báo Cáo Tài Chính
Học thuộc công thức nhưng không hiểu bản chất
Tỷ số chỉ là công cụ. Giá trị phân tích nằm ở cách diễn giải nguyên nhân biến động và tác động kinh tế.
Một học viên có thể nhớ công thức ROE rất nhanh, nhưng nếu chưa giải thích được ROE tăng do lợi nhuận, hiệu suất tài sản hay đòn bẩy thì năng lực phân tích vẫn còn hạn chế.
Kết luận dựa trên một năm
Một năm có thể chịu ảnh hưởng từ yếu tố bất thường. Dữ liệu nhiều kỳ tạo bức tranh đáng tin cậy hơn.
Người phân tích nên xem xu hướng ít nhất vài kỳ, sau đó tìm nguyên nhân của các điểm thay đổi lớn.
Xem ROE cao mặc định là tốt
ROE có thể tăng do sử dụng nhiều nợ. Nếu đòn bẩy tăng nhanh, rủi ro tài chính cũng tăng.
Bởi vậy, ROE nên được phân rã theo Dupont và đọc cùng khả năng tạo dòng tiền.
Chỉ nhìn lợi nhuận
Lợi nhuận cần được kiểm tra cùng dòng tiền, khoản phải thu, tồn kho và nợ vay.
Một doanh nghiệp báo lãi liên tục nhưng phải vay thêm tiền để duy trì hoạt động sẽ tạo ra câu chuyện tài chính rất khác doanh nghiệp có lợi nhuận tương tự nhưng dòng tiền kinh doanh mạnh.
Bỏ qua thuyết minh
Nhiều dữ liệu quan trọng về chính sách kế toán, giao dịch liên quan, cơ cấu khoản mục và rủi ro nằm ở thuyết minh.
Người học càng tiến sâu càng cần dành nhiều thời gian cho thuyết minh thay vì chỉ nhìn ba báo cáo chính.
So sánh doanh nghiệp khác ngành một cách máy móc
Cấu trúc tài sản, chu kỳ vốn lưu động, biên lợi nhuận và mức đòn bẩy khác nhau đáng kể giữa các ngành.
Một chỉ số tồn kho được xem là cao ở ngành này có thể hoàn toàn bình thường ở ngành khác.
Nhảy sang định giá quá sớm
Định giá không thể thay thế phân tích BCTC. Người học nên hiểu chất lượng tài chính trước khi sử dụng P/E, P/B, DCF hoặc các mô hình định giá khác.
Nếu lợi nhuận nền chưa được đánh giá đúng, kết quả định giá dù sử dụng mô hình phức tạp vẫn có thể thiếu độ tin cậy.
10. Tự Học Hay Tham Gia Khóa Học Phân Tích BCTC?
Tự học và tham gia khóa học đều có giá trị nếu phù hợp mục tiêu, nền tảng và khả năng tự xây dựng lộ trình của người học. Điểm khác biệt nằm ở tốc độ tiếp cận, mức độ thực hành và khả năng được sửa sai khi đưa ra nhận định tài chính.
Khi nào nên tự học phân tích báo cáo tài chính?
Tự học phù hợp hơn cho người đã có nền tảng kế toán, tài chính hoặc từng làm việc thường xuyên trên báo cáo tài chính. Người học cần có khả năng tự lựa chọn tài liệu, tìm kiếm BCTC doanh nghiệp thực tế, xây dựng file Excel và kiểm tra lại cách diễn giải số liệu.
Một lộ trình tự học hiệu quả nên đi từ đọc cấu trúc báo cáo, phân tích biến động, tỷ số tài chính, dòng tiền, chất lượng lợi nhuận rồi mới tiến tới các nội dung phức tạp hơn.
Tự học cũng đòi hỏi tính kỷ luật khá cao. Khó khăn thường gặp không phải thiếu tài liệu mà là không biết nội dung nào cần học trước, chỉ số nào thực sự quan trọng và kết luận của bản thân đã hợp lý hay chưa.
Khi nào nên tham gia khóa học phân tích BCTC?
Khóa học phù hợp hơn nếu người học cần một lộ trình có hệ thống hoặc muốn rút ngắn thời gian thử sai.
Một chương trình thực hành nên tạo cơ hội để người học:
Được hướng dẫn cách đọc và liên kết các báo cáo tài chính, thay vì tiếp cận từng báo cáo riêng lẻ hoặc chỉ học công thức.
Thực hành phân tích trên số liệu doanh nghiệp, qua đó hiểu cách khoản phải thu, tồn kho, nợ vay, lợi nhuận và dòng tiền tác động qua lại.
Sử dụng Excel hoặc template phân tích, tạo khả năng xử lý dữ liệu nhiều kỳ và giảm thao tác tính toán thủ công.
Được giảng viên giải thích cách diễn giải chỉ số, bởi cùng một tỷ số tài chính có thể mang ý nghĩa rất khác nhau tùy ngành, chu kỳ kinh doanh và cấu trúc vốn.
Được chữa bài và phản biện nhận định, đặc biệt ở phần phân tích chất lượng lợi nhuận, dòng tiền, rủi ro tài chính và kết luận.
Hoàn thiện một báo cáo phân tích tương đối đầy đủ, thay vì học nhiều chủ đề rời rạc nhưng chưa từng tự phân tích một doanh nghiệp từ đầu đến cuối.
Khóa học Phân tích Báo cáo Tài chính Doanh nghiệp tại Kế toán Lê Ánh
Người học muốn tiếp cận theo hướng thực hành có thể tham khảo Khóa học Phân tích Báo cáo Tài chính Doanh nghiệp tại Kế toán Lê Ánh.
Chương trình hiện được xây dựng thành 8 chuyên đề, đi từ đọc hiểu và kiểm tra thông tin trên BCTC đến phân tích Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ, phân tích liên báo cáo, viết báo cáo phân tích và quản trị dòng tiền. Nội dung đã được cập nhật theo Thông tư 99/2025/TT-BTC áp dụng từ năm 2026.
Điểm đáng chú ý là chương trình không dừng ở các tỷ số tài chính riêng lẻ. Học viên được tiếp cận theo chuỗi phân tích từ số liệu → biến động → nguyên nhân → rủi ro → nhận định, đồng thời có các nội dung về công nợ, khả năng thanh toán, hiệu suất sử dụng vốn, khả năng sinh lời, tăng trưởng và dòng tiền.
Khóa học được tổ chức online tương tác trực tiếp qua Google Meet, có video ghi lại buổi học để học viên xem lại. Chương trình phù hợp cho người mới, kế toán, nhân sự tài chính, chủ doanh nghiệp, nhà quản lý hoặc người cần nâng cao khả năng đọc và đánh giá tình hình tài chính doanh nghiệp.
Theo thông tin đang công bố, khóa học có 8 chuyên đề thực hành, giảng viên là chuyên gia có kinh nghiệm thực tế ở vị trí quản lý tài chính doanh nghiệp, đồng thời có chính sách học lại và hỗ trợ chuyên môn sau khóa.
Học theo khóa hay tự học sẽ phù hợp hơn?
Có thể lựa chọn theo nguyên tắc đơn giản:
Đã có nền tảng tốt, biết đọc BCTC và có khả năng tự nghiên cứu: có thể bắt đầu bằng hình thức tự học kết hợp case thực tế.
Biết kế toán nhưng chưa biết phân tích: nên học theo chương trình có hệ thống để chuyển từ tư duy lập báo cáo sang tư duy sử dụng số liệu phục vụ quản trị.
Người trái ngành hoặc người mới: nên ưu tiên chương trình đi từ bản chất báo cáo, tránh học tỷ số quá sớm.
Chủ doanh nghiệp hoặc nhà quản lý: nên chọn chương trình tập trung vào dòng tiền, công nợ, lợi nhuận, khả năng thanh toán và hiệu quả sử dụng vốn hơn là đi quá sâu vào kỹ thuật kế toán.
Nhà đầu tư: nên học chắc phân tích BCTC trước, sau đó tiếp tục sang phân tích doanh nghiệp và định giá. Khóa học phân tích BCTC là nền tảng, chưa phải toàn bộ quy trình ra quyết định đầu tư.
Tiêu chí quan trọng nhất khi lựa chọn không phải số buổi hay số lượng công thức được dạy. Người học nên xem sau khóa mình có thể tự đọc một bộ BCTC, phát hiện điểm đáng chú ý, giải thích nguyên nhân và đưa ra nhận định có cơ sở hay chưa.
Nếu đầu ra đạt tới mức đó, chương trình đã thực sự tạo ra năng lực phân tích thay vì chỉ cung cấp kiến thức tài chính.
Câu Hỏi Thường Gặp Về Học Phân Tích Báo Cáo Tài Chính
Không học kế toán có học phân tích báo cáo tài chính được không?
Có. Người mới nên bắt đầu từ cấu trúc 4 báo cáo tài chính, các khái niệm tài sản, nợ, vốn chủ sở hữu, doanh thu, chi phí, lợi nhuận và dòng tiền trước khi học tỷ số tài chính.
Khó khăn lớn nhất của người trái ngành thường không phải công thức mà là chưa hiểu mối quan hệ giữa các khoản mục. Khi đã hiểu logic tài chính cơ bản, quá trình học tỷ số và phân tích sẽ thuận lợi hơn.
Học phân tích BCTC mất bao lâu?
Thời gian phụ thuộc nền tảng ban đầu và mức độ thực hành. Người học có nền kế toán thường tiếp cận nhanh hơn.
Người mới nên ưu tiên một lộ trình ngắn nhưng có case và bài tập đều đặn thay vì học quá nhiều lý thuyết cùng lúc. Khả năng tự phân tích một bộ báo cáo có giá trị hơn số giờ đã dành cho lý thuyết.
Có cần giỏi Excel không?
Không cần Excel nâng cao ngay từ đầu. Các kỹ năng cơ bản như liên kết dữ liệu, công thức tính tỷ lệ, hàm tra cứu, PivotTable và biểu đồ đã đủ cho giai đoạn đầu.
Sau đó có thể mở rộng sang Power Query hoặc mô hình tài chính khi nhu cầu tăng.
Học phân tích BCTC có phù hợp cho nhà đầu tư chứng khoán không?
Có. BCTC là nền tảng để đánh giá sức khỏe doanh nghiệp, chất lượng lợi nhuận, dòng tiền, nợ vay và hiệu quả sử dụng vốn.
Tuy nhiên, quyết định đầu tư còn cần thêm định giá, triển vọng ngành, chất lượng quản trị, lợi thế cạnh tranh và mức giá thị trường. Phân tích kỹ thuật cũng không thay thế được quá trình hiểu doanh nghiệp nếu mục tiêu là đầu tư dựa trên giá trị kinh tế.
Phân tích BCTC có giống phân tích tài chính doanh nghiệp không?
Phân tích BCTC là một phần quan trọng của phân tích tài chính doanh nghiệp.
Phân tích tài chính doanh nghiệp có phạm vi rộng hơn, có thể bao gồm ngân sách, kế hoạch tài chính, dự báo, quản trị vốn lưu động, cấu trúc vốn, định giá và đánh giá hiệu quả đầu tư.
Học phân tích BCTC có cần học định giá ngay không?
Không nên học định giá quá sớm. Nền tảng nên là hiểu chất lượng BCTC, khả năng tạo tiền và rủi ro tài chính.
Định giá có ý nghĩa hơn khi người học đã hiểu doanh nghiệp đang tạo doanh thu, lợi nhuận và dòng tiền ra sao. Nếu lợi nhuận nền chưa được đánh giá đúng, mô hình định giá dễ tạo ra cảm giác chính xác giả tạo.
Nên thực hành trên báo cáo doanh nghiệp nào?
Người mới nên chọn doanh nghiệp niêm yết có báo cáo đầy đủ, mô hình kinh doanh tương đối dễ hiểu và dữ liệu nhiều năm.
Doanh nghiệp sản xuất, thương mại hoặc dịch vụ có mô hình đơn giản thường phù hợp ở giai đoạn đầu. Sau khi quen, người học có thể chuyển sang ngân hàng, bất động sản, chứng khoán hoặc ngành có cấu trúc báo cáo đặc thù.
Nên phân tích báo cáo tài chính bao nhiêu năm?
Thông thường nên xem dữ liệu nhiều kỳ thay vì một năm riêng lẻ. Khoảng thời gian ba đến năm năm thường tạo nền tảng tốt để nhìn xu hướng doanh thu, biên lợi nhuận, cấu trúc tài sản, nợ vay và dòng tiền.
Các giai đoạn bất thường như tái cấu trúc, mở rộng lớn hoặc biến động kinh tế mạnh cần được tách riêng để tránh kết luận máy móc.
Phân tích BCTC có thể phát hiện gian lận không?
Phân tích BCTC có thể phát hiện dấu hiệu bất thường hoặc điểm cần kiểm tra sâu, nhưng không đủ để kết luận gian lận.
Kết luận cần thêm chứng từ, dữ liệu vận hành, tài liệu kiểm toán, giao dịch liên quan và bằng chứng phù hợp. Cách diễn đạt chuyên môn nên là “dấu hiệu rủi ro”, “bất thường cần kiểm tra” hoặc “chất lượng số liệu cần đánh giá thêm”, thay vì vội vàng kết luận gian lận.
Chỉ số tài chính nào quan trọng nhất?
Không có một chỉ số phù hợp cho mọi doanh nghiệp. ROE quan trọng cho đánh giá hiệu quả vốn chủ sở hữu, nhưng không phản ánh đầy đủ thanh khoản hoặc chất lượng dòng tiền. CFO rất quan trọng nhưng vẫn cần đọc cùng lợi nhuận và đặc điểm chu kỳ kinh doanh.
Cách tiếp cận phù hợp là sử dụng một nhóm chỉ số có liên hệ logic, sau đó đặt cạnh dữ liệu nhiều kỳ và đặc thù ngành.
110 Bình luận
Bài viết liên quan
Phân Tích Báo Cáo Tài Chính – Những Điều Cần Biết
Phân tích báo cáo tài chính là những kiến thức quan trọng mà bất kỳ những ai học kế toán và tài ...

Review Khóa Học Tài Chính Cho Người Không Chuyên: Học Gì, Ở Đâu Tốt?
Khóa học tài chính cho người không chuyên là lựa chọn phù hợp với chủ doanh nghiệp, quản lý, kế ...
REVIEW Khóa Học Kế Toán Quản Trị Online/ Offline Tốt Nhất
Kế toán quản trị rất phổ biến tại các nước phát triển nhưng còn khá mới tại Việt Nam. Kế toán quản ...

Khóa Học Phân Tích Báo Cáo Tài Chính Ở Đâu Tốt?
Khóa học phân tích báo cáo tài chính là chương trình phù hợp với kế toán, kế toán trưởng, chủ doanh ...
Cả nhà ơi, em định đăng ký khóa học phân tích báo cáo tài chính để chuyển sang làm mảng tư vấn đầu tư. Cho em xin review chỗ nào dạy thực chiến, cầm tay chỉ việc trên số liệu thật của doanh nghiệp niêm yết với ạ?
Cả nhà ơi, em định đăng ký khóa học phân tích báo cáo tài chính để làm đẹp CV đi xin việc mảng tư vấn. Khóa này có thực sự giúp ích nhiều khi đi phỏng vấn không ạ?
Đăng ký khóa học phân tích báo cáo tài chính bên Kế toán Lê Ánh có được cho file Excel mẫu để tự chạy mô hình định giá không cả nhà?
Tình hình là em đang muốn tìm một khóa học phân tích tài chính doanh nghiệp thiên về thực hành để đọc vị được chiêu trò xào nấu số liệu của kế toán, ai học rồi cho em xin ít kinh nghiệm xương máu với ạ.
Cả nhà mình ơi, có ai từng học khóa học phân tích báo cáo tài chính online bên Kế toán Lê Ánh chưa ạ, em ở tỉnh muốn học từ xa mà không biết tương tác với giảng viên và hiệu quả có ổn không?